Банкрол Мениджмънт при Футзал Залози — Защо Размерът Решава Всичко
 Available in US
Виждал съм беттори с отлично разбиране за футзала да фалират за три месеца. Виждал съм други с посредствени аналитични умения да печелят последователно от години. Разликата почти винаги е една — размерът на залога им спрямо общия баланс. Банкрол мениджмънтът не е техническа подробност. Той е основата, върху която всичко друго стои. Без него и най-доброто прогнозиране не води до резултат.
Тази статия е практическо ръководство за това как да управлявате капитала си при футзал залози. Не теория от учебник, а правила, които съм научил с грешки и наблюдение на чужди грешки през повече от десетилетие в нишата.
Базовият принцип, който повечето пропускат
Започвам с правилото, което винаги повтарям на хора, новопостъпващи в нишата. Никога не залагай повече, отколкото можеш да си позволиш да загубиш напълно. Това не е драматизъм. Това е математически факт за разпределенията на резултатите при залозите.
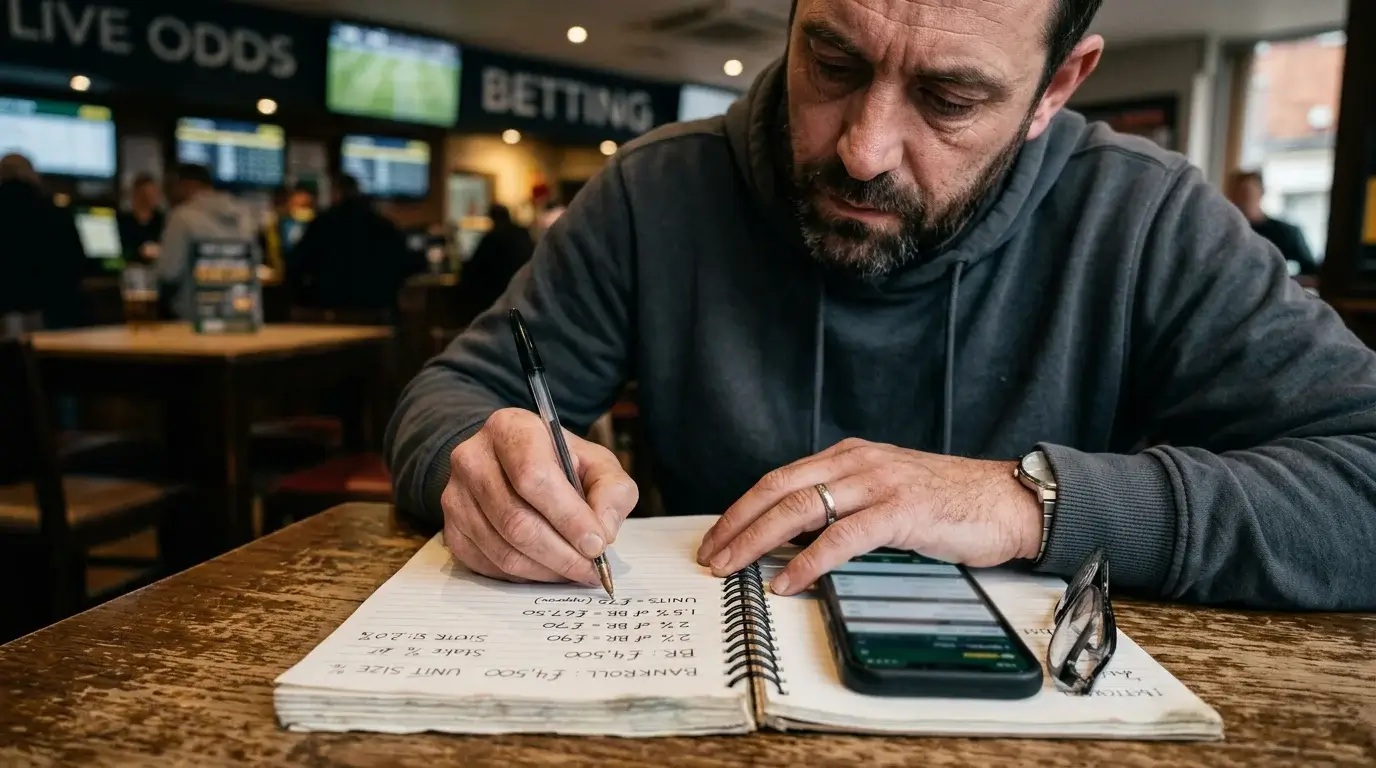
Дори при средно добра доходност, нормалните флуктуации в баланса могат да доведат до серии от 8-10 последователни загуби. Ако размерът ти на залог е 10% от баланса, такава серия унищожава 65% от средствата ти. Ако е 5%, унищожава 40%. Ако е 2%, унищожава 18% — все още болезнено, но възстановимо.
Бетинг банкролът трябва да бъде сума, отделна от живота ти. Не пари за наем, не пари за храна, не пари, които трябват за други задължения. Сума, която ако изчезне утре, ще ти бъде неприятно, но не разрушително. Това е основата, на която стои всичко останало.
Размерът на единичния залог
След като имаш отделен бетинг банкрол, въпросът е какъв процент от него да залагаш на отделен мач. Стандартната препоръка е 1-2%. По-консервативно — 1%, по-агресивно — 2%. Изключения над 3% не препоръчвам никога, без значение колко „сигурен“ изглежда залогът.
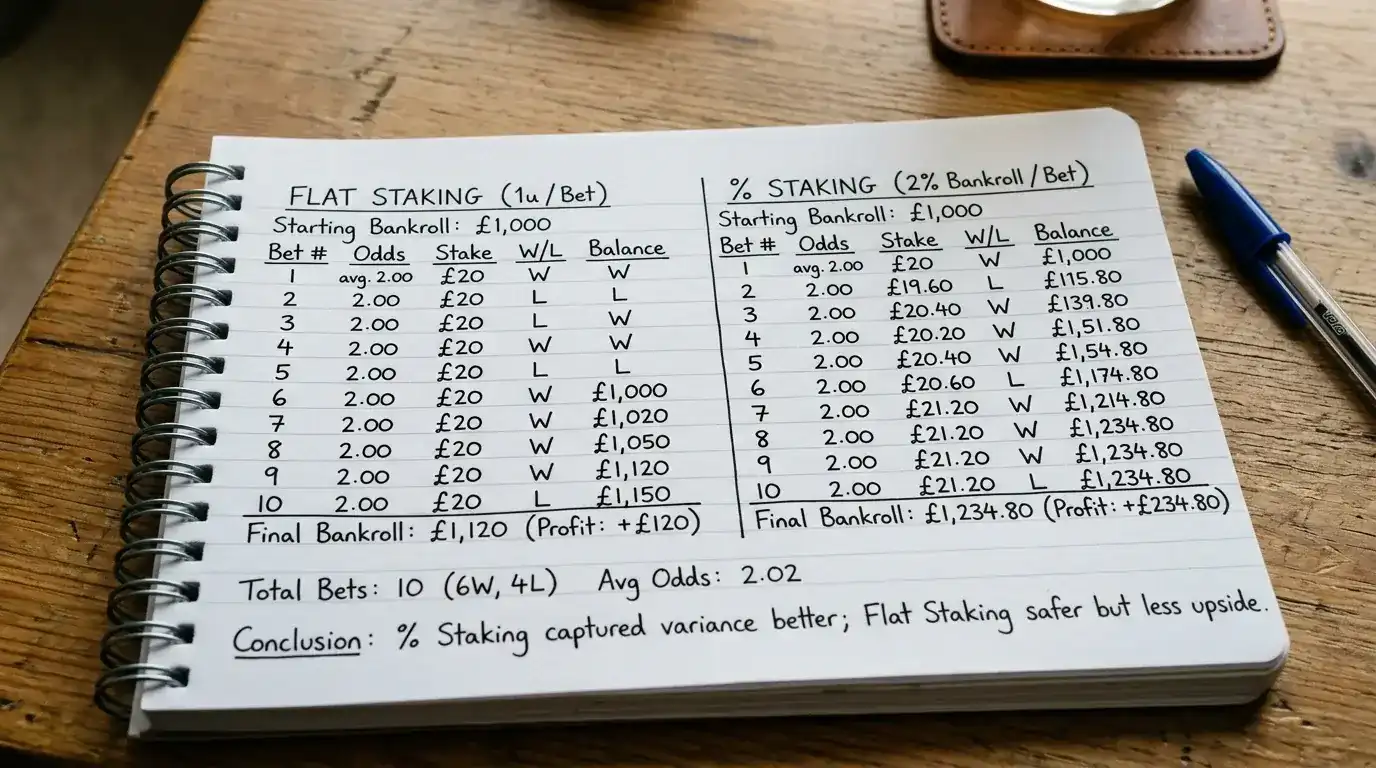
Защо точно тези числа? Защото те позволяват да преживееш серии от загуби без сериозно увреждане на капитала. Серия от 15 последователни загуби при 1% залог намалява баланса с 14% — болезнено, но не катастрофално. Същата серия при 5% залог намалява баланса с 54%. При 10% — със 78%.
Има флат и пропорционални системи. Флат бет означава фиксирана сума, която не се променя при увеличение или намаление на баланса. Пропорционален бет означава, че размерът на залога се преизчислява всеки път на база актуалния баланс. И двата подхода работят при правилно изпълнение, но пропорционалният автоматично се намалява при загуби и расте при печалби, което е по-стабилно за начинаещ.
Защо именно футзалът изисква по-внимателен подход
Една от особеностите на залаганията във футзал е голямата вариация на резултатите. UEFA Futsal Champions League 2022/23 завърши с 124 мача, 878 гола, средно 7.08 на мач — рекорден сезон. Сравнете с FIFA Women’s World Cup на Филипините през ноември-декември 2025 — 32 мача, 210 гола, 6.56 средно. Близо, но не идентично. Топ голмайстори бяха Emilly от Бразилия (шампиони) и Irene Córdoba от Колумбия — по 7 гола всяка.
Високият тотал означава, че мач може напълно да обърне посоката си в последните пет минути. Видял съм многократно ситуации, в които залог за „победител“ падна заради два гола в последната минута — единия от тях в празна врата след powerplay. Тази динамика прави единичните залози по-непредвидими от тези в големия футбол, където водещ отбор по-рядко губи преднина в кратко време.
Затова и размерите на залозите в нишата трябва да бъдат по-консервативни, не по-агресивни. Парадоксално е, но е истина. По-голямата дисперсия означава по-голям резерв за оцеляване в неблагоприятни серии.
Разпределение между маркети и мачове
Един често пропускан аспект е концентрацията на залозите. Виждал съм беттори, които залагат на пет различни маркета в един и същ мач — победител, тотал, двойни шансове, играч-голмайстор, начало на първото полувреме. На пръв поглед изглеждат отделни залози. Реално те често са корелирани — ако моят прогноз за мача е грешен, повече от един от тези залози загубват едновременно.
Препоръчвам максимум два залога на един мач, и то на некорелирани маркети. Например „тотал над“ и „играч X отбелязва“ имат корелация, защото при висок тотал шансовете за гол на конкретен играч растат. „Победител“ и „двата отбора отбелязват“ имат отрицателна корелация, защото вторият маркет обикновено намалява вероятността за категорична победа.
За дневен план не препоръчвам повече от три-четири залога. По-голям брой означава, че не правиш истински анализ на всеки един — просто гониш обем. Качеството страда. И размерите ти трябва да са разпределени така, че общата експозиция за деня да не надхвърля 6-8% от баланса.
Психологическата страна на банкрол мениджмънта
Числата и правилата са относително лесни. Дисциплината да ги следваш е трудната част. Виждал съм опитни беттори да нарушат всички правила в един момент на самоувереност след серия победи. Друг път — в момент на отчаяние след серия загуби, когато умът търси „възстановяване“.
Има практическо правило, което прилагам сам. Никога не променям правилата си в средата на сесия. Ако в началото на месеца съм решил да залагам с 1.5% флат бет, в края на месеца все още залагам с 1.5%. Без значение дали съм нагоре, или надолу. Промени на правилата правя само в спокойно състояние, със студена глава, на база натрупани данни поне за тримесечие.
Друго полезно правило — спирай по време на загубите. Когато балансът ми падне с 20% от пика си, спирам залозите за 48 часа. Преглеждам последните мачове, търся системни грешки. Понякога откривам нещо. Друг път просто е била лоша серия в нормалния диапазон. И в двата случая паузата ми помага да продължа с ясна глава.
Дългосрочно проследяване и календарни рамки
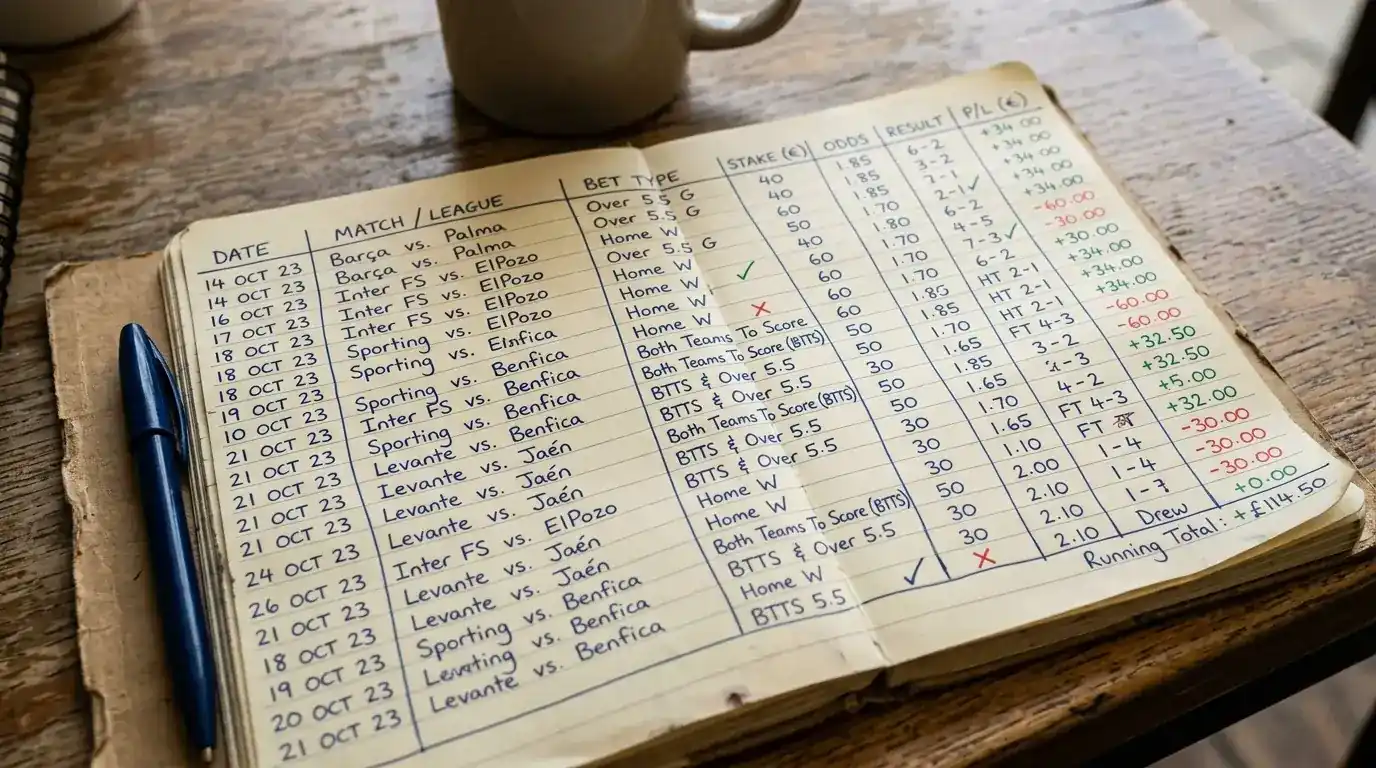
Без проследяване нямаш представа дали си в плюс, или в минус. Виждам беттори, които „мислят, че печелят“, но никога не са събрали резултатите си. Реалността почти винаги е по-различна от усещането. Затова води таблица — мач, маркет, размер, коефициент, резултат, печалба или загуба. Минимална сложност, максимална яснота.
Свеждам анализа до тримесечни цикли. На всеки три месеца преглеждам числата и решавам корекции. По-кратки цикли са податливи на случайна вариация — могат да те накарат да промениш система след шест седмици по причина, която реално е случайност. По-дълги цикли пропускат рано предупрежденията.
Свежда се до едно — банкрол мениджмънтът е скучната част от залаганията, но и най-важната. Доходността от 5% годишно при стабилен капитал е по-добра, отколкото 100% за два месеца, последвани от пълна загуба. Дългосрочно успешните беттори във футзал залозите имат едно общо нещо — те ще ти кажат, че управлението на парите им е по-приоритетно от прогнозирането на мачовете.
Този подход се свързва тясно със стратегията на флат бет, на която съм посветил отделен материал. Подробен поглед върху конкретното изпълнение на плоския залог ще намерите в материала за стратегията на флат бет във футзала.
Какъв е минималният баланс, с който мога да започна?
Зависи от лимитите на букмейкъра. По принцип балансът трябва да е поне 50-100 пъти размера на минималния залог. Ако минималният залог е 1 лв и залагам с 1% флат бет, минималният ми банкрол е 100 лв. По-малък банкрол прави нормалните флуктуации непропорционално големи.
Кога мога да увелича размера на залозите си?
След като капиталът е нараснал значително — поне 50%, в идеалния случай 100%. Тогава мога да изтегля част от печалбата и да повиша флат-сумата за остатъка. Никога не повишавам размера в средата на сесия по емоционални причини, без значение колко добре върви или зле върви.
Подготвено от редакторите на „Футзал Залози”.